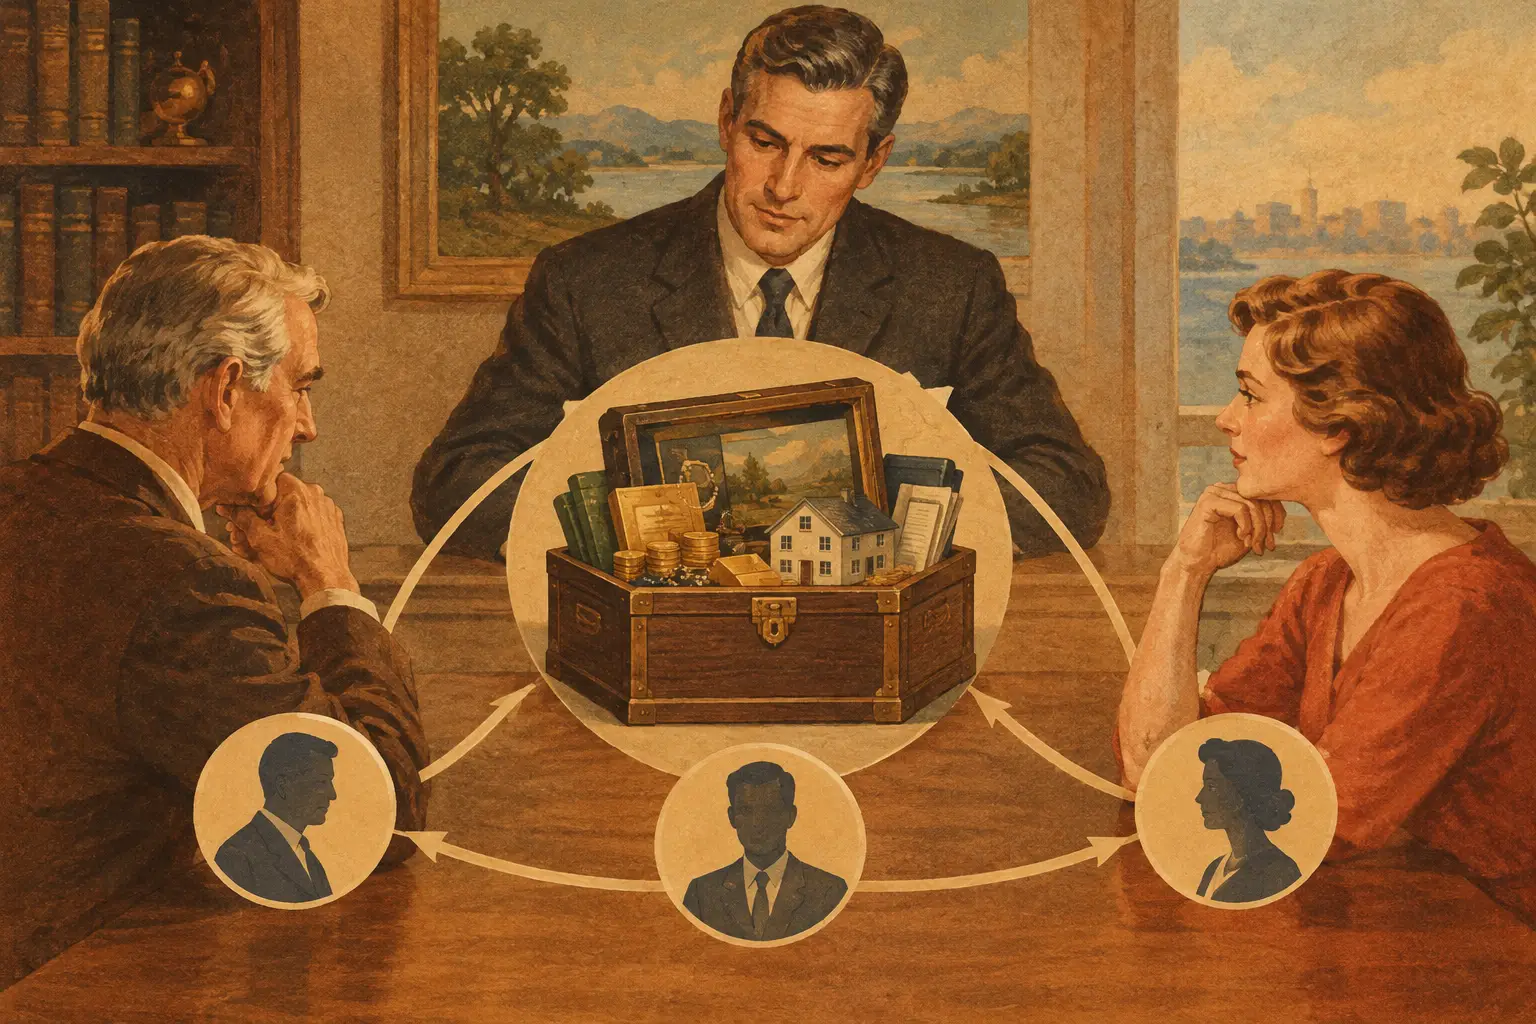

一位企业主去世后,家人最先面对的往往不是“谁继承得更多”,而是银行账户能否动用、公司谁能签字、未成年孩子由谁照顾、海外房产应适用什么程序。资产越多,家庭关系和资产结构通常越复杂。一份真正有用的高净值家庭传承工具清单,重点不在于文件数量,而在于每一项工具是否解决了控制权、流动性、照护责任和家族关系这四个问题。
高净值家庭的传承,不能只看身后分配。企业经营者还要考虑自己失能时的决策安排;拥有跨境资产的家庭,则要处理不同法域、不同登记规则带来的衔接问题。合理的配置应当从家庭目标出发,再选择适当工具,而不是先买一个看似“万能”的方案。
先厘清传承目标,再建立工具架构
在拟定文件前,建议家庭先把问题说清楚:配偶在未来十年需要怎样的生活保障?子女何时适合获得资产控制权?家族企业是出售、交给职业经理人,还是由下一代接班?是否有父母、特殊需要子女或非婚生子女需要长期照护?
这些问题没有统一答案。把全部资产直接留给配偶,执行最简单,却未必能保障子女最终权益;把资产平均分给子女,看似公平,却可能让公司股权分散、经营决策失去效率。传承规划的价值,正是在公平、控制、保障与灵活性之间作出有记录、有依据的选择。
高净值家庭传承工具清单的七项核心安排
1. 遗嘱:明确资产去向与执行责任
遗嘱仍是多数家庭的基础文件。它可指定受益人、遗嘱执行人、未成年子女监护安排,并对个人名下资产的分配作出清晰指示。对于马来西亚境内资产,遗嘱通常有助于遗产管理更有秩序地启动;但它并不等于家人可以立即取得资产,仍可能涉及遗嘱认证、债务清偿和资产过户程序。
遗嘱最常见的风险不是没有签署,而是多年未更新。婚姻状况变化、子女出生、购置新房产、设立新公司、受益人离世,均可能使原有安排不再适用。海外资产尤其需要审慎评估:一份遗嘱是否覆盖全部法域,还是需要针对不同地区作协调安排,应由具备跨境经验的专业人士判断。
2. 家族信托:把“给谁”延伸为“何时、如何给”
信托适合处理长期管理和分阶段分配的需求。例如,家庭可安排配偶在世期间获得生活费或收益,子女在完成学业、达到特定年龄或符合约定条件后,再取得相应权益。对于年幼、缺乏理财经验,或需要长期照护的受益人,信托能避免一次性取得大额资产所带来的压力。
信托也并非适合所有资产。设立和持续管理会产生成本,受托人的选择、分配权限、投资原则及保护人角色都必须写得清楚。若条款过度僵化,未来家庭情况变化时可能缺乏调整空间;若权限过宽,又可能偏离委托人的原意。因此,信托文件应同时保留原则性边界和必要的执行弹性。
3. 公司章程与股东协议:守住企业控制权
对企业主而言,股权传承不能只写在遗嘱里。若创办人离世或失能,而公司没有清晰的董事继任、签字权限、股权转让限制和估值机制,企业可能在最需要稳定时陷入僵局。
公司章程、股东协议和买卖安排可以规定:哪些人可持有股权,其他股东是否享有优先购买权,关键股东发生身故或失能时如何估值及交接。家人未必都适合参与经营,但他们可以通过股权、分红或信托受益权获得保障。将经营权和经济权益适度分开,往往比要求每位继承人共同管理企业更可持续。
4. 授权与失能安排:别让规划只在身后生效
家庭传承常被误解为身故后的问题,实际上,失能风险同样会使资产管理停顿。突发疾病、事故或认知能力下降时,谁有权处理日常付款、公司文件、投资决策与医疗沟通?不同资产和法律安排下,可使用的授权机制并不完全相同,不能简单套用模板。
关键在于提前确定可信赖的人选、授权范围、监督机制和触发条件。对经营企业的家庭,还应建立账户权限清单、关键合同档案和紧急联络流程,避免所有信息只掌握在一人手中。
5. 保险与现金储备:为过渡期提供流动性
遗产在完成管理程序前,家属仍要面对房贷、教育费、员工薪酬、税务及日常生活支出。账面资产丰厚,不代表短期现金充足。适当的保险安排和独立现金储备,可以为家庭提供缓冲,也可减少因急需资金而低价出售房产、股份或投资的可能。
保险受益提名、保单所有权和信托安排之间应当彼此核对。若指定方式与整体规划矛盾,原本希望快速提供保障的资金,也可能引发家庭误解或分配争议。
6. 海外资产安排:先确认适用法与文件协调
海外房产、境外银行账户、离岸公司股权和海外投资账户,常常是高净值家庭最容易遗漏的部分。资产所在地的继承规则、税务要求和认证程序可能与居住地不同。一份在本地有效的遗嘱,不一定能以最有效率的方式处理所有境外资产。
重点不是盲目增加多份文件,而是建立资产地图:资产登记在谁名下、位于哪里、是否有共同持有人、是否已有受益安排、相关原件存放何处。然后由专业团队评估是否需要独立遗嘱、信托持有或其他协调机制,避免文件互相撤销或产生解释冲突。
7. 家庭治理文件:减少“说不清”的争议
资产可以转移,价值观不会自动传承。对于拥有家族企业、多名成年子女或多代成员的家庭,家庭宪章、会议机制、教育计划和信息披露原则,能够让下一代理解财富的责任,而不只看到财富的结果。
家庭治理不必写成厚重的制度手册。可以先约定哪些事项需要共同沟通,例如企业重大出售、家族基金使用、下一代进入公司任职的条件,以及争议出现时优先采用何种协调程序。越早建立对话规则,越能减少日后把情感问题变成法律问题的可能。
配置顺序比工具数量更重要
较稳妥的做法,通常是先盘点资产、负债、现有文件和家庭成员情况;再确定保障对象和企业传承目标;随后完成遗嘱、信托及公司文件之间的协调;最后设定定期复核机制。婚姻、出生、离婚、移居、重大购置、出售企业或受益人情况变化后,都值得重新检视。
切勿把遗嘱、信托、保单提名和公司协议分别交由不同机构处理,却无人负责整体核对。真正的风险往往藏在文件之间的空白处:遗嘱说给子女,信托条款却另有安排;公司协议限制转让,继承计划却假设股权可直接分配。整合不是形式,而是为了让家人在关键时刻能够执行。
CMYG依托Rockwills专业服务体系,可协助家庭从遗嘱、信托、遗产管理到家族财富安排进行有序梳理,并在需要时结合相关专业资源,审视各项安排是否与家庭目标一致。
最值得开始的一步,不是急着选择最复杂的工具,而是与家人和专业顾问坦诚确认:如果明天发生变化,谁需要被照顾,谁可以作决定,哪些资产绝不能因程序和误解而失去价值。当这些答案清晰下来,适合家庭的传承安排才真正有了基础。