
一位企业主离世后,家人最先面对的往往不是悲伤本身,而是银行账户能否使用、公司由谁签字、房产如何处理、年幼子女的生活费从哪里来。资产明明还在,家庭却可能因手续、权限和不同理解而陷入停顿。这正是财富传承需要被认真安排的原因:它不是单纯把财产留给谁,而是让关心的人在关键时刻有清晰的依据、有可执行的安排。
对于在马来西亚拥有房产、企业股权、投资账户或海外资产的家庭而言,传承安排越早明确,越能降低不确定性。真正值得守护的,不只是资产金额,还有配偶的生活保障、子女的成长支持、企业的延续能力,以及家人之间原本珍贵的关系。
为什么财富传承不能只靠口头交代
许多人以为,只要家人知道自己的想法,日后自然会照办。然而,口头承诺难以证明,也未必能处理资产登记、遗产管理、债务清偿、税务申报和受益人权益等实际问题。即使家庭关系融洽,当资产涉及多处房产、不同银行、合伙企业或跨境持有时,等待和沟通成本也会迅速增加。
没有合适安排时,遗产可能需要经过较长的法律与行政程序才能处理。期间,配偶可能无法及时动用部分资金,子女教育和家庭日常开支也可能受影响。若家庭成员对分配方式有不同期待,原本可以避免的误会,容易演变为长期争议。
更现实的是,传承不只发生在离世之后。疾病、意外或认知能力下降,同样可能让资产管理和企业决策陷入空档。因此,一份完整的规划应同时回应两个问题:如果我不能亲自处理事务,谁可以在什么范围内协助?当我离世后,资产将以什么节奏、什么条件交到谁手中?
财富传承应从家庭目标开始,而非文件开始
遗嘱、信托和授权安排都很重要,但它们只是实现目标的工具。先厘清家庭真正需要什么,才能避免文件齐全却无法解决核心问题。对于有未成年子女的父母,重点通常是监护、教育和生活费用的持续来源;对于再婚或有不同家庭成员需要照顾的人士,重点可能是平衡配偶保障与子女最终受益;对于企业主,则必须考虑经营权、股权和现金流的衔接。
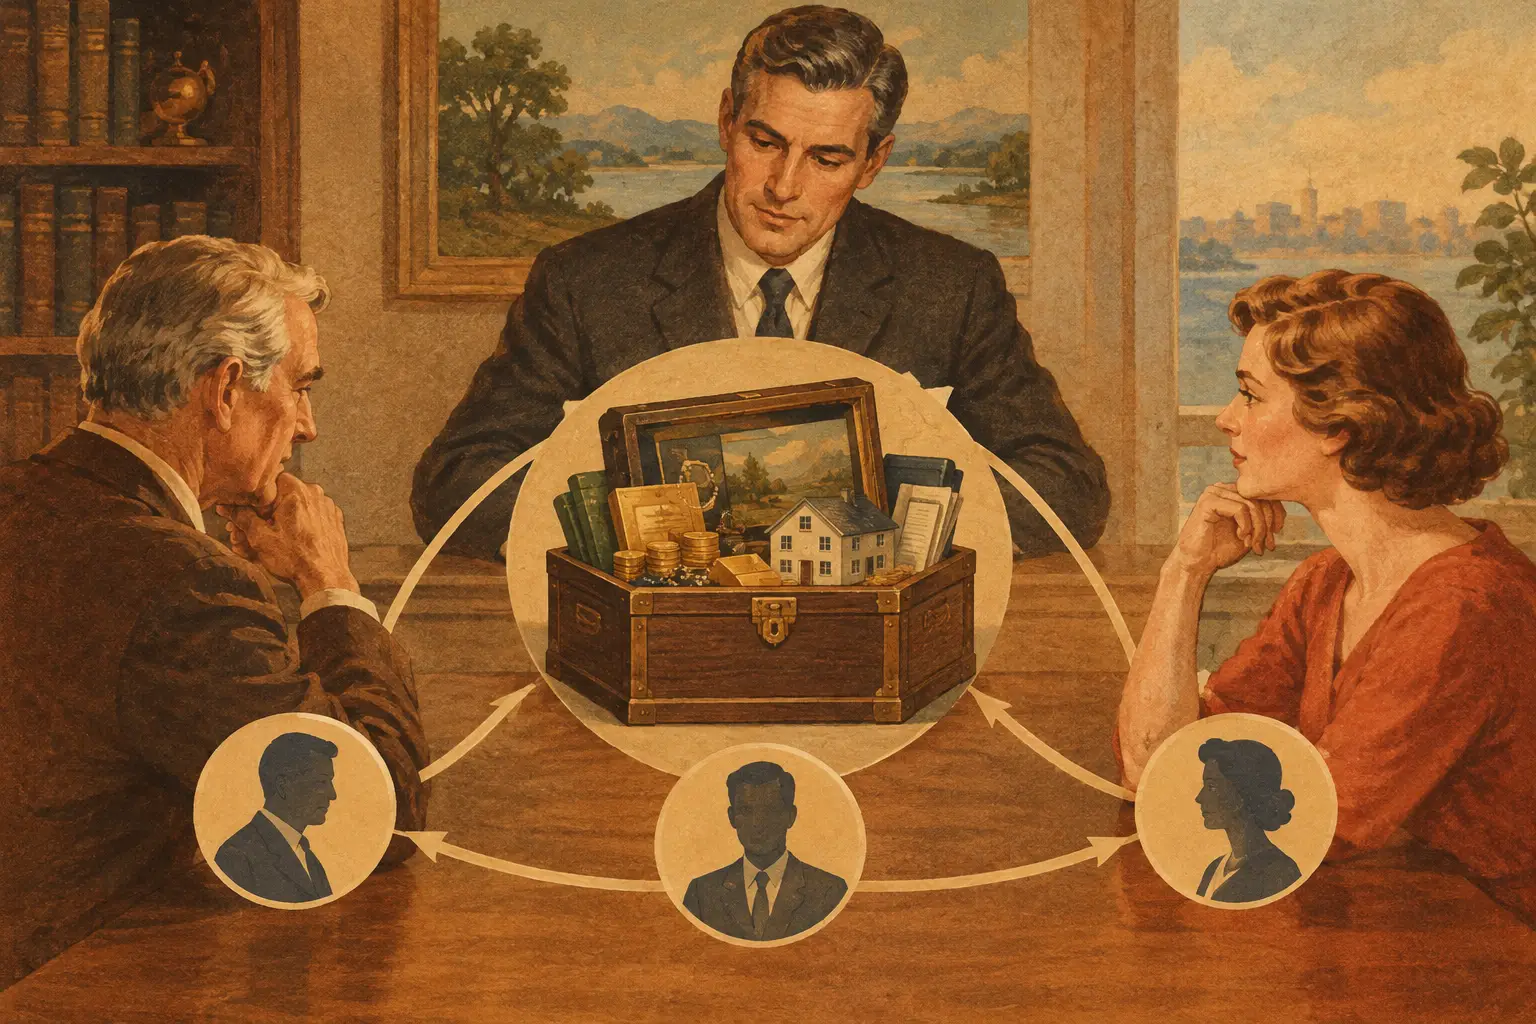
建议先进行一次全面梳理,包括名下资产、负债、保险保障、公司权益、共同持有安排、重要账户,以及海外持有情况。资产清单不需要公开给所有人,但应足够清楚,让未来负责处理事务的人知道从哪里开始。许多执行困难,并非因为财产复杂,而是因为家人根本不知道财产在哪里、是否有债务、文件由谁保管。
同时,也要识别真正需要被保护的人。配偶是否具备独立管理资产的能力?子女是否已成年、是否成熟到适合一次性承接大额资产?父母是否依赖您的长期支持?这些问题没有统一答案,但它们决定了安排应当偏向直接分配、分阶段给付,还是由受托机制持续管理。
遗嘱解决意愿表达,也需要正确执行
遗嘱能够清楚表达资产分配意愿、指定遗嘱执行人,并为未成年子女安排监护人选。对于非穆斯林人士,遗嘱通常是遗产规划的重要基础;穆斯林家庭则需结合伊斯兰继承原则及适用的规划工具,获得相应的专业意见。家庭结构、资产所在地和身份情况不同,适用安排也会不同。
一份有效的遗嘱不应只写下简单比例。它还应考虑特定资产如何处置、债务与费用如何支付、受益人先于立遗嘱人离世时如何处理,以及执行人是否有能力承担责任。选择值得信赖且了解家庭情况的执行安排,往往和分配内容同样关键。
遗嘱也不是写完就可以永久搁置。结婚、离婚、子女出生、购置新资产、企业重组、移居或家庭成员关系变化,都可能使原来的内容不再合适。定期检视,才能让文件始终反映当前意愿。
信托适合处理长期照顾与资产控制
如果目标不只是分配,而是希望资产按条件、按时间持续惠及家人,信托可以提供更有秩序的框架。例如,父母希望子女完成学业后再逐步获得资金,或希望生活费、医疗费和教育费优先得到保障,信托可由受托人依照设定条款管理与分配。
信托尤其适合未成年受益人、需要长期照顾的家庭成员,或希望隔离个人风险、维持资产管理连续性的家庭。企业家也可能通过信托安排股权持有与家族受益权益,减少继承事件对企业经营造成的突然冲击。
不过,信托并不一定适合每一种资产和每一个家庭。它涉及设立成本、受托责任、管理规则与长期沟通。条款过于僵硬,可能限制日后应对家庭变化的空间;条款过于宽泛,又可能偏离设立人的初衷。关键在于把控制、弹性和管理成本放在同一张规划图里衡量。
企业与海外资产,需要更早作出安排
企业主最容易忽略的一点是:家人继承股权,不等于企业可以继续顺利运作。谁有表决权,谁能接手管理,关键员工是否稳定,合伙协议有没有限制,企业贷款是否附带条件,这些都可能在突发事件后立即影响公司。
较成熟的安排会把个人遗产规划与企业传承一起审视。接班人未必是子女,也未必必须是股东。有人适合拥有经济权益,有人适合参与经营,还有些家庭更适合由专业管理团队维持业务,再按既定机制向家人分配收益。把角色分开讨论,通常比把所有期待压在一个人身上更稳妥。
海外房产、境外账户或外国公司权益,则可能受到当地继承法律、文件形式和税务规则影响。一份本地遗嘱未必能以最有效率的方式处理所有境外资产。是否需要分别安排、如何避免文件之间相互冲突,应由熟悉跨境事项的专业团队结合资产所在地逐项判断。
让安排真正落地的三个关键
第一,文件必须与资产现实一致。受益人指定、联名持有、公司章程、保险提名和遗嘱内容之间若存在矛盾,往往会留下执行风险。规划时应整体核对,而不是只处理其中一份文件。
第二,要建立可信赖的保管与沟通机制。重要文件遗失、版本混乱,或家人完全不知道遗嘱和信托是否存在,都会削弱规划价值。安全保管、清晰记录和适度告知,是让意愿能够被找到并被执行的基础。
第三,执行人或受托人的选择要看能力与持续性。亲属熟悉家庭,但未必愿意或擅长处理复杂程序;专业机构具备流程和延续性,但需要事先明确服务范围与费用。没有绝对正确的选择,应以家庭关系、资产复杂度和长期管理需求作出判断。
CMYG可结合个人家庭目标、资产结构与传承需要,协助客户梳理遗嘱、信托、遗产执行及相关安排,并依托专业服务网络为复杂事项提供协调支持。对于许多家庭来说,最有价值的不是获得一份标准文件,而是在重要决定面前得到清晰、审慎且有人负责的建议。
真正让家人安心的,不是他们知道您拥有多少资产,而是他们在最困难的时候,依然知道该找谁、该怎么做,以及您早已为他们留下了怎样的照顾与方向。