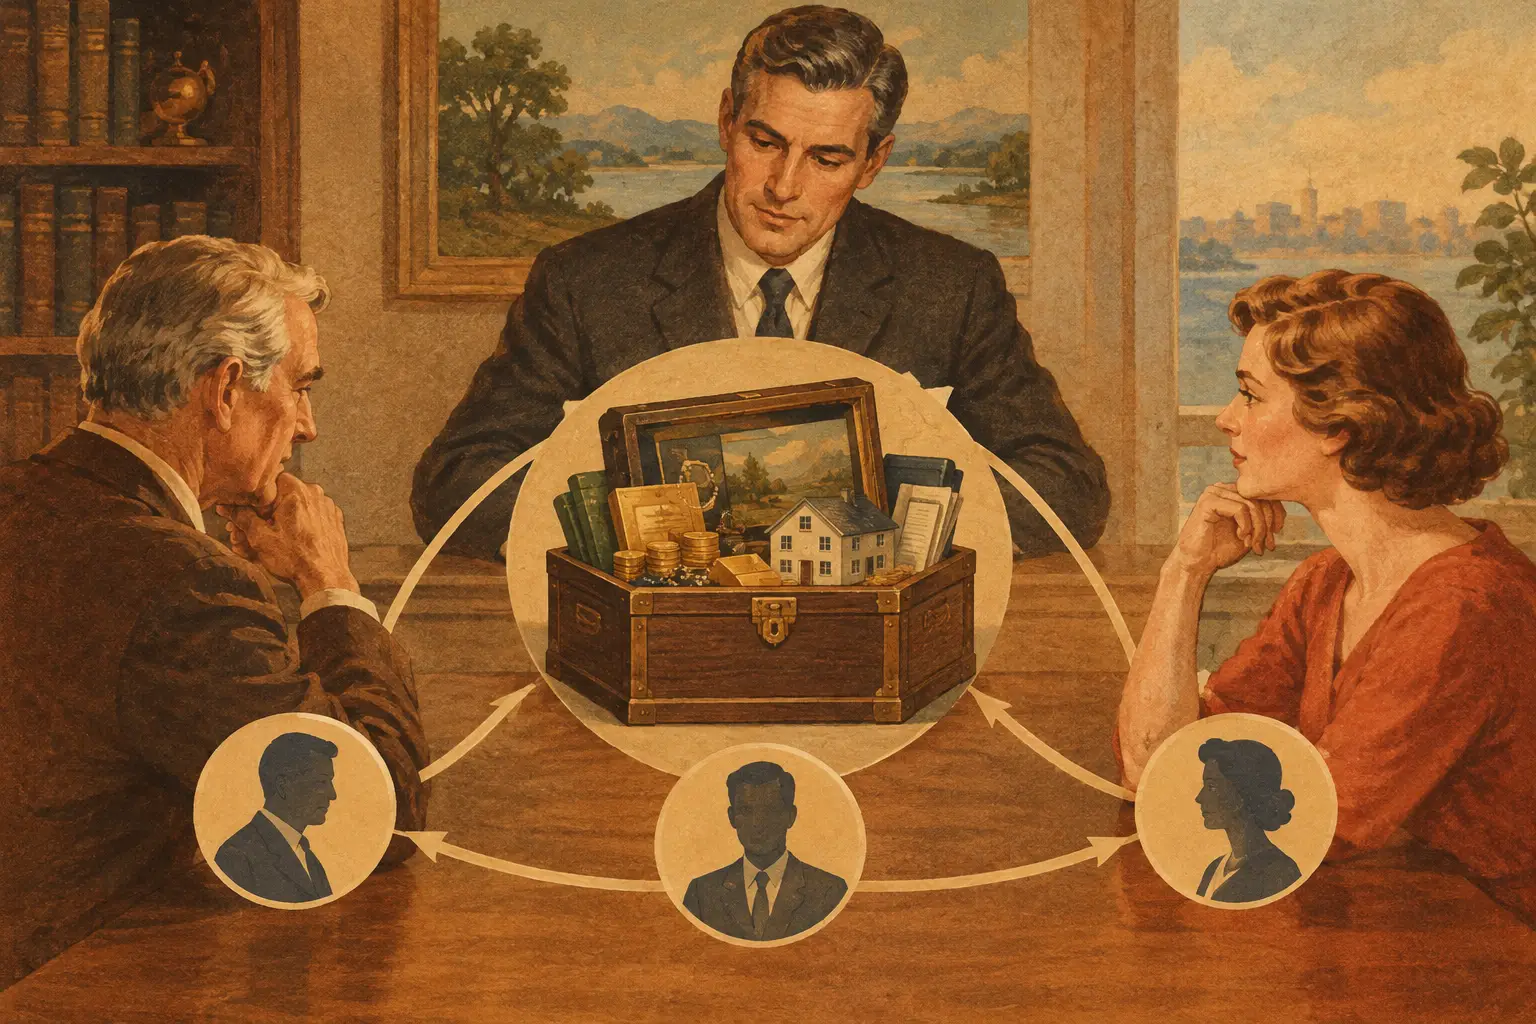

把房产、现金、公司股权放入信托后,许多家庭最先问的不是投资回报,而是:信托资产能否自行使用?例如,设立人是否还能动用信托账户支付生活费?受益人是否可随时提取资金买房或创业?受托人能否因紧急情况先行垫付或使用资产?
答案通常不是简单的可以或不可以。信托设立后,资产的法律归属、管理权限和受益权会被清楚区分。谁可以提出申请、谁可以作出决定、资金可以用于什么目的,都应以信托契约的约定为基础。越早厘清这些界限,越能避免亲人之间因“这是家里的钱”而产生误解。
信托资产能否自行使用,先看资产是否已经转入信托
信托不是把资产换一个账户名称而已。当现金、保单权益、投资组合、房产或股权依法转入信托后,相关资产一般由受托人按照信托契约持有和管理,并不是设立人、受益人或家属可随意支取的个人财产。
这项安排看似限制了自由,实际是信托能发挥保护作用的原因。资产被妥善隔离后,受托人需要按既定目的管理,例如保障配偶生活、支付子女教育费用、提供医疗支持,或在指定年龄后向下一代分配财富。若任何一方都能任意动用,信托的保障和传承功能便会被削弱。
不过,转入信托不代表资产从此完全不能满足家庭需要。关键在于,使用必须符合信托目的、分配规则及受托人的审批程序。
三个角色,决定不同的使用权限
设立人可以保留影响力,但不宜把信托当个人钱包
设立人是把资产放入信托、订立规则的人。设立时,设立人可以在信托契约中预先安排自己的生活保障,例如在退休后定期获得款项,或在医疗、照护、居住等情况下申请资助。设立人也可在适当的架构下担任受益人,或委任保护人参与重大事项的监督。
但设立人能否继续直接指示提款,取决于信托条款及整体安排。若设立人保留过度、无条件的控制权,可能影响信托独立管理的效果,并带来执行、税务或资产保护层面的风险。对企业主而言,尤其不应将公司周转、个人开支与信托资金混在一起。
受托人负责管理,不等于可以为自己使用
受托人承担的是受托责任。其职责包括保管资产、审阅申请、执行分配、保存记录,并在必要时寻求法律、税务或投资方面的专业意见。受托人可以按照契约收取约定报酬,或从信托中支付合理的管理费用、专业费用和必要支出,但这与将信托资产用于个人用途完全不同。
未经授权挪用资金、偏袒某一名受益人,或把信托资产与个人资产混同,均可能构成严重问题。因此,选择具备制度、经验和专业支持的受托服务安排,不只是行政便利,更是对家人权益的保护。
受益人享有利益,不必然拥有随时提款权
受益人是信托安排最终希望照顾的人,可以是配偶、未成年子女、成年子女、父母,甚至未来的孙辈。受益人是否可以取得资金,要看信托属于固定权益信托还是酌情信托,以及契约列明的条件。
在固定安排下,受益人可能按日期、年龄或比例取得明确款项。在酌情安排下,受托人则可根据家庭实际需要,在契约授权范围内决定是否、何时及以何种方式分配。例如,受托人可直接支付学费、医疗费或购房首付款,而不一定把一大笔现金直接交给受益人。对于尚未具备理财能力的子女,这种方式通常更有保障。
哪些情形下可以动用信托资金
真正有效的信托,不是把钱锁住,而是把资金使用写得有秩序、有弹性。常见的可分配情形包括配偶的日常生活与照护、子女的教育与医疗、紧急医疗支出、合理的住房需要,以及受益人创业或发展所需的支持。
其中的差别在于授权程度。有些家庭希望每月向配偶支付固定生活费,有些则希望受托人在子女完成大学学业、达到指定年龄或具备稳定工作后再分配本金。还有些家庭会规定,创业资助必须经过商业计划评估,或以分阶段拨款方式提供,避免一次性资金被轻率使用。
若资产中包含家族企业股权,还应进一步约定股息如何分配、投票权如何行使、谁可接任管理岗位,以及是否允许出售股份。只写“由子女继承公司”往往不足以解决实际经营与控制权问题。
容易被忽略的四个风险
家庭在讨论使用权时,最常见的错误是只口头沟通,没有把规则写进信托契约。第二是把受益权理解为所有权,认为受益人想用就能用。第三是任命亲属担任受托人,却没有设定清晰的决策、替任和监督机制。第四是忽略资产所在地与家庭成员居住地不同所产生的跨境问题。
马来西亚家庭如持有海外房产、境外投资账户或外国公司权益,更需要分别审视当地继承、税务、申报和资产转移要求。信托文件可以建立整体传承框架,但不能假设一份文件自动解决所有司法管辖区的问题。
设立前,先把“想用钱时怎么办”说清楚
与其在信托成立后才争论能否提款,不如在设立前把家庭情境逐项想清楚:配偶每月需要多少生活支持?子女教育预算如何安排?若设立人失能,谁可代表提出申请?遇到重大医疗事件时,受托人可否加快决策?成年子女取得资金前,是否应设定年龄、用途或行为条件?
这些问题没有标准答案。资产规模、家庭关系、子女年龄、企业结构及风险承受能力都会改变合适的安排。好的信托规划不是用条款限制家人,而是在家庭最需要支持时,让资金可以按照您真正的意愿被及时、妥当地使用。
CMYG可结合家庭资产、继承目标及跨境持有情况,协助客户厘清信托角色、分配条件与长期管理安排。为亲人留下的,不应只是一笔资产,也应是一套在需要时能够清楚执行的照顾方式。