
一位企业主最担心的,往往不是业务有波动,而是一次经营风险会不会牵连原本留给配偶、孩子和父母的生活保障。房产、现金、投资组合,甚至未来教育基金,若都与个人名下资产混在一起,家庭财富便可能暴露在债务追索、遗产程序和关系变化的多重不确定性中。信托债权隔离因此受到许多家庭与企业主关注,但它绝不是把资产放进信托后便自动“免受一切影响”。
真正有效的安排,建立在事前规划、真实转移、独立管理和合法目的之上。它保护的是经过审慎安排的家庭利益,不是为既有债务逃避责任的工具。
信托债权隔离究竟隔离什么
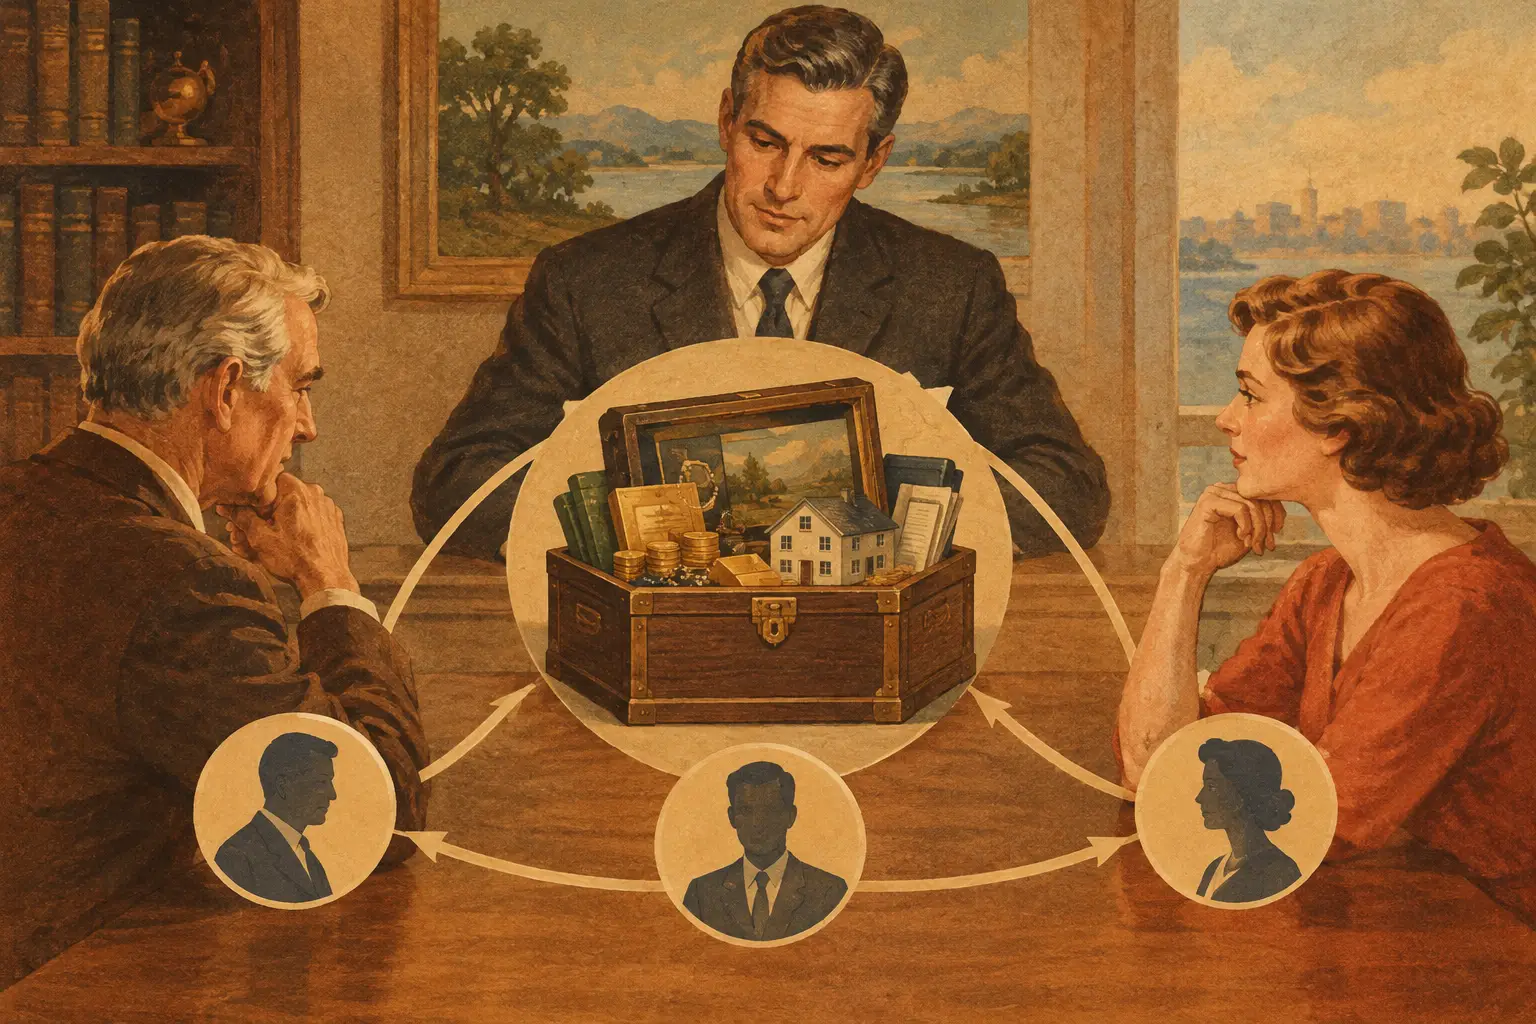
在合规的信托架构中,委托人将特定资产依法转移给受托人,由受托人按照信托契约,为指定受益人的利益持有、管理及分配。资产的法律持有方式、受益安排与个人直接名下持有并不相同,这便形成了讨论信托债权隔离的基础。
简单来说,若信托已被有效设立,资产已真实交付,且受托人依法独立履职,那么委托人的个人债权人通常不能当然把信托资产视为委托人的个人财产而直接追索。对于希望为未成年子女预留生活费、为年长父母安排照护资金,或为家庭长期支出建立专属资金池的人而言,这种边界有实际意义。
但“通常不能当然追索”不等于绝对安全。债权人、法院、监管机构以及税务机关会审视设立时间、资金来源、债务状态、信托条款和实际控制情况。信托能否产生隔离效果,取决于事实与法律,而不是一份文件的名称。
为什么企业主尤其需要提前安排
个人担保、商业借款、合伙责任、合同争议和经营失败,都可能让企业风险延伸至个人层面。许多创业者在业务稳定时,把家庭储蓄、投资资产与经营资金放在同一账户体系里;等到融资困难或出现索赔,才想把资产转入信托。这时不仅操作空间有限,还可能引起对交易目的的质疑。
提前规划的价值,在于把家庭保障与经营风险分层。可用于日常经营、投资扩张或承担商业风险的资产,应与维持家庭生活、子女教育、医疗照护和长期传承的核心资产分别考虑。是否适合放入信托、放入多少、何时转移,以及由谁担任受托人,都需要结合家庭负担、现金流和企业责任审慎决定。
对于拥有多项房产、公司股权或跨境资产的家庭,安排会更复杂。例如,有些资产需要先处理产权登记、公司章程限制或所在地法律要求;部分资产放入信托后,也可能影响融资灵活性、处置效率或税务结果。隔离风险与保留控制权之间,本来就需要平衡。
有效隔离必须经得起四个检验
设立目的必须正当且时间合理
信托最适合在风险尚未发生或尚未迫近时设立。如果个人已经无力偿债,或者已收到重大索赔、执行通知,却将资产转入信托,相关转移可能被质疑为损害债权人利益。即使文件形式完整,也不代表安排一定能够得到支持。
因此,家庭财富规划应当是长期安排,而不是危机发生后的临时补救。越早在财务健康、意思表示清晰时完成规划,越能体现其保护配偶、子女和后代的真实目的。
资产转移必须真实、清晰、可证明
只有写明“某项资产属于信托”并不够。不同资产需要完成相应的交付、登记、账户调整或权属文件。资金流向、资产估值、转移日期和相关决议应当留有完整记录。若资产仍由委托人随意使用、任意出售,或与个人资金长期混同,隔离基础就会变得薄弱。
尤其是公司股权、房产和大额投资资产,文件链条与执行细节不能省略。专业受托和行政管理的意义,正是在于让资产管理过程有记录、有规则,也有持续监督。
委托人不能保留毫无限制的控制权
不少人希望把资产放入信托后,仍像个人账户一样随时取用、随意更改受益人、指示投资和撤回全部财产。这种愿望可以理解,却可能削弱信托独立性。
信托契约可以在合法范围内保留一定权利,例如设置分配原则、指定保护人或规定更换受托人的机制。但权利设计必须有边界。控制得越多,越需要谨慎评估其对隔离效果、税务处理和争议风险的影响。这里没有放之四海皆准的标准答案,关键在于家庭目标和资产性质。
受托人必须真正履行受托责任
受托人不是代名持有人。其职责是依据信托契约和适用法律,审慎持有、管理及分配资产,并以受益人利益为核心。若受托人只是机械执行委托人的每一句口头指令,或未能保留账目、会议记录和分配依据,未来发生争议时,信托的独立性可能受到挑战。
选择具备制度、经验和持续服务能力的专业受托安排,能为家庭减少许多执行层面的隐患。CMYG可协助家庭厘清传承目标,并通过Rockwills专业服务体系衔接适合的信托、遗嘱及遗产规划支持。
信托不能替代偿债责任,也不能替代遗嘱
信托债权隔离有其用途,却不能把一切资产规划问题一次解决。个人仍应如实承担合法债务,企业经营仍需做好保险、合同、股权和风险管理。把信托当作逃避债务的手段,可能造成更大的法律和家庭后果。
同样,信托与遗嘱并非互相取代。信托通常管理已放入其中的资产,而遗嘱可安排未进入信托的个人资产、指定监护意愿,并处理整体遗产分配。对于有海外资产的人士,还需要考虑不同司法管辖区的继承规则、资产所在地要求及文件协调问题。单独制作一份文件,往往不足以覆盖完整家庭情况。
设立前,先把家庭要保护的事情说清楚
与其先问“能不能隔离资产”,不如先问“我希望在什么情况下保护谁”。是担心企业风险影响配偶的日常生活?希望子女成年前按月获得教育与生活支持?担忧再婚、家庭成员财务能力不足,或后代一次性继承后难以妥善管理?不同答案,会决定受益人范围、分配节奏、受托人权限和资产配置。
一次成熟的信托规划,也应把现实变化考虑进去。子女成长、婚姻状况、业务规模、资产价值和家庭成员健康情况都可能改变。信托设立后并非永远不必理会,而应在重大人生或商业节点进行检视,确认文件与实际资产、家庭意愿仍然一致。
把财富留给家人,不只是留下数字和产权,更是留下可执行的照顾方式。越早把责任、边界与心愿写进专业安排,家人在需要的时候,越能少一份猜测,多一份安心。