
一笔原本用于缴纳房贷、孩子学费和公司薪资的银行存款,在家庭主要经济支柱离世后突然无法动用,往往是许多家庭第一次真正理解传承安排的时刻。家庭资产冻结案例所带来的困难,不只是“钱暂时取不出来”,而是配偶可能无法按时偿还贷款,子女教育支出没有着落,合伙企业的日常决策也可能被迫停摆。
对马来西亚家庭而言,资产冻结通常不是银行刻意为难家属,而是金融机构需要在接获死亡通知后,依照账户权属、遗产程序及授权文件处理资金。真正值得警惕的,是许多人以为“家人知道密码”“配偶也是共同使用者”或“日后再处理也来得及”,却没有留下可依法执行的安排。
一个家庭资产冻结案例背后的连锁反应
以一个常见情境为例。陈先生经营一家贸易公司,名下有自住房、两项投资房产、个人储蓄账户、公司股份及数份保险。他一直负责全家的现金流,太太知道主要账户在哪里,却不知道哪些资产以个人名义持有,也没有找到正式遗嘱。
陈先生意外离世后,银行对其个人账户采取限制措施。公司虽然仍在营业,但陈先生持有多数股份,重大决策、银行授权和股东文件均需要进一步确认。投资房产无法立即出售,家人也无法凭亲属关系直接办理过户。太太不得不一边处理丧亲事务,一边收集文件、申请遗产管理授权,并面对亲属对于资产分配的不同看法。
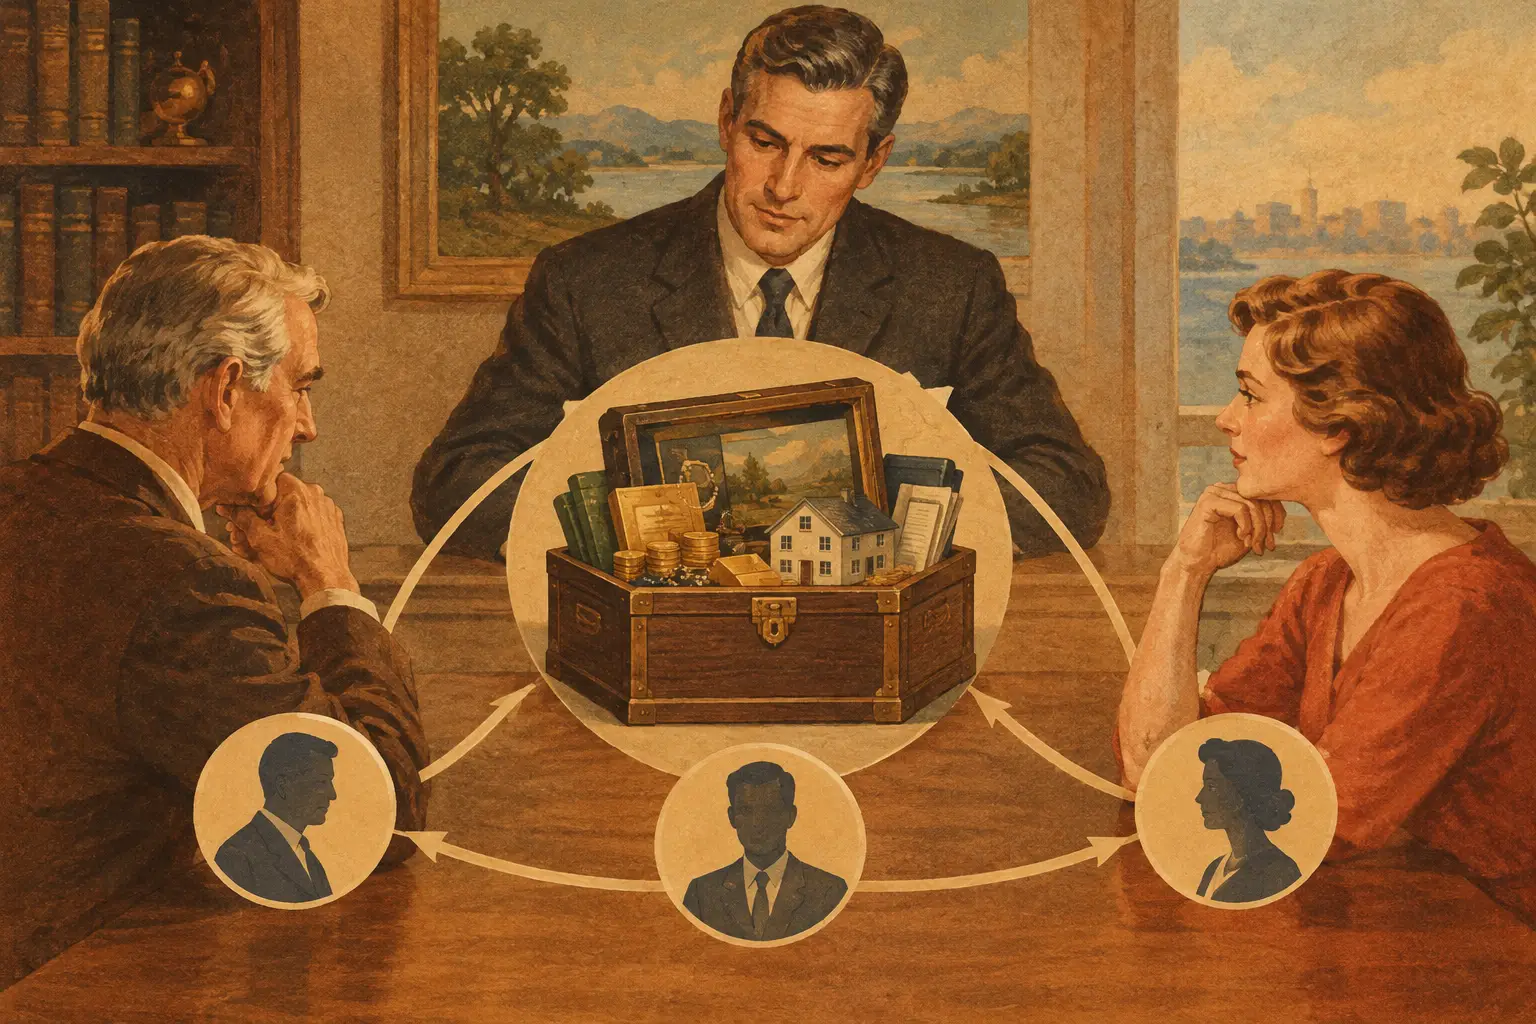
这类情况最令人无助的地方在于,资产并没有消失,家人却暂时无法把它用于最急迫的生活需要。遗产认证或遗产管理程序所需时间,会受遗嘱是否有效、资产数量、文件完整度、受益人关系及是否存在争议等因素影响。没有安排并不代表无法处理,但通常意味着成本、等待和不确定性都会增加。
家庭资产冻结案例最常暴露的四个盲点
1. 把“有遗嘱”误解为“资产不会受限”
遗嘱是传承安排的重要基础。它可以明确遗产分配意愿、委任遗嘱执行人,并为后续申请遗嘱认证提供清晰依据。但遗嘱并不等于资金在离世后仍可被立即自由提取。银行和相关机构仍须确认死亡事实及执行人的法定权限。
区别在于,有效遗嘱通常能让流程更明确,由指定执行人依照文件处理;没有遗嘱时,家人可能需要申请遗产管理委任书,谁有资格管理、如何分配及如何取得家属同意,都可能更复杂。尤其当家庭成员、前婚子女或年长父母之间存在不同期待时,延误很容易演变为争议。
2. 误以为联名账户和联名房产一定自动归另一方
联名安排看似简单,实际效果取决于账户条款、资产登记方式、出资来源及个案事实。联名银行账户或许能在某些情况下提供日常资金的连续性,但不能想当然地把它视为完整的遗产规划工具。若账户内资金大部分来自已故者,或家庭成员对权益有异议,仍可能需要进一步厘清。
房产更是如此。联名持有的结构不同,生存一方是否当然取得全部权益、是否需要办理额外手续,都不能只凭口头理解判断。把所有保障都寄托于联名安排,可能把看似简单的问题留给最需要安稳的家人。
3. 忽视保险、退休金提名与遗嘱之间的差别
保险提名、雇员公积金提名、信托安排和遗嘱所覆盖的资产范围并不完全相同。有些资产可依据有效提名或特定合同机制支付,有些则需要纳入遗产程序。不同宗教身份、保单类型及提名性质,也可能影响最终法律效果。
因此,不能只看“有没有写受益人”,更要确认提名是否仍然有效、是否与家庭现况一致,以及相关款项是直接给予受益人,还是由被提名人以受托或管理身份领取。再婚、离婚、子女出生、受益人离世或移居海外后,旧提名尤其值得复核。若遗嘱、提名和家庭意愿互相矛盾,留下的不是保障,而是解释空间。
4. 企业股权没有为突发情况预留出口
对企业主来说,家庭资产冻结案例的影响往往不止于家庭账户。若关键股东突然离世,签字权限、股权继承、董事安排、融资文件及员工薪资,都可能同时承压。家属继承股权,并不必然具备经营企业的能力或意愿;原有合伙人也未必适合与继承人共同决策。
较成熟的安排通常会把个人遗嘱、公司章程、股东协议、买卖机制及关键授权一并检视。重点不是把家人排除在外,而是提前确定:谁可以管理、谁可以购买股份、估值如何计算、资金从何而来,以及家人如何获得公平且可持续的保障。
减少账户受限影响,先建立一份可执行的家庭清单
资产规划不应只在高净值家庭或退休后才开始。拥有房产、存款、保险、投资账户,或正经营一家小型企业的家庭,都应把“谁能在意外后处理事情”视为基本的家庭责任。
建议先完成四项基础工作:列明本地及海外资产、负债、保单和账户信息;确认遗嘱是否反映当前婚姻、子女与资产状况;核查保险及退休金相关提名;选择一位具备能力、诚信且愿意承担责任的执行人。文件不必向每位亲属公开,但配偶或可信赖的家人应知道文件存放位置,以及在紧急情况下应联系谁。
对于未成年子女、跨国资产、复杂企业股权,或希望在特定阶段才让子女取得资产的家庭,信托可以成为补充工具。已妥善置入信托的资产,处理逻辑可能与个人遗产不同,能够按设定目的为教育、生活或长期照护提供支持。但信托并非适用于所有资产,也不能替代遗嘱、提名和企业文件之间的协调,必须根据家庭目标和资产性质设计。
CMYG在协助家庭梳理传承安排时,关注的不只是文件是否签署,更会从配偶的生活资金、子女成长需要、资产所在地及执行可行性出发,帮助客户把意愿转化为较有秩序的行动路径。
什么时候应尽快寻求专业协助
如果家庭出现以下情形,就不宜继续依赖口头交代:资产分布在不同国家或地区;家庭成员关系较复杂;主要资产集中在企业或多项房产;家中有人需要长期照护;或现有遗嘱已经超过数年未更新。专业人士能够协助识别哪些资产会进入遗产程序、哪些安排需要分别处理,并避免一份文件与另一份文件彼此冲突。
规划的价值,不在于预测每一个风险,而在于当意外真的发生时,家人不必从混乱中猜测你的决定。今晚不妨先把资产清单和重要文件放在同一个清晰、可找到的位置,再为一次正式的传承检视预留时间。这份看似平静的安排,可能正是家人在最艰难时刻最需要的依靠。